
یک قرض کوچک چگونه میتواند مسیر زندگی یک خانواده را عوض کند؟
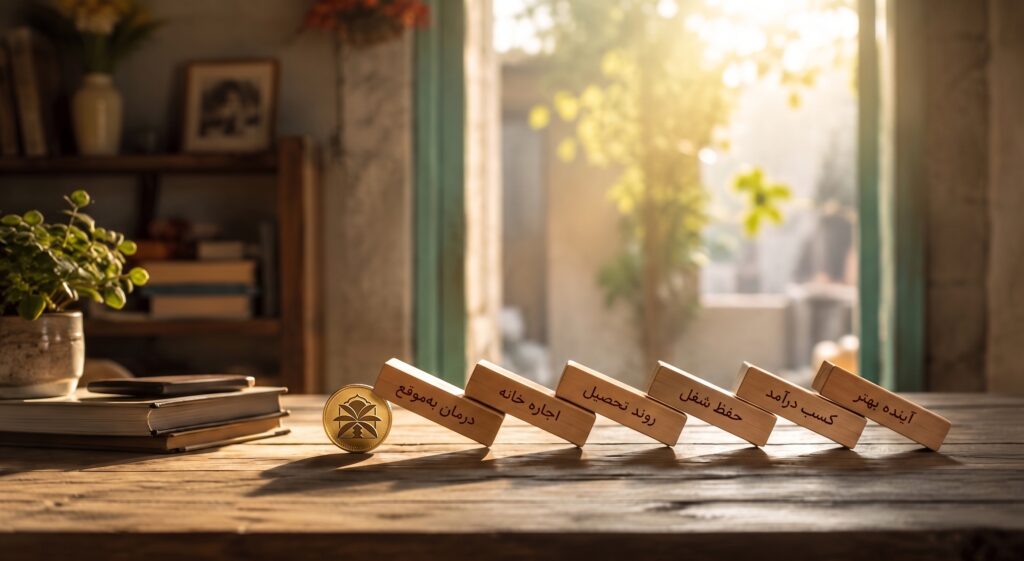
گاهی فاصله یک خانواده تا یک بحران جدی، مبلغی است که از بیرون چندان بزرگ به نظر نمیرسد.
یک هزینه درمان ناگهانی، کمبود بخشی از ودیعه خانه، خراب شدن وسیله کار، هزینه ثبتنام دانشگاه یا چند ماه عقب افتادن درآمد، میتواند خانوادهای را که تا دیروز زندگی معمولی و مستقلی داشته، وارد زنجیرهای از بدهی و فشار کند.
در چنین شرایطی، همیشه مسئله «فقر مطلق» نیست. گاهی خانواده درآمد دارد، توان کار دارد و حتی میتواند بدهی خود را در آینده بازپرداخت کند؛ مشکل فقط این است که پول مورد نیاز، درست در زمانی که باید، در اختیارش نیست.
همینجا یک قرض کوچک میتواند اثری بسیار بزرگتر از رقم نوشتهشده روی برگه داشته باشد.
وقتی یک مشکل کوچک، بزرگ میشود
فرض کنیم پدر یک خانواده با وسیله نقلیه خود کار میکند و بخش اصلی درآمد خانه از همین راه تأمین میشود.
خودرو خراب میشود و برای تعمیر آن به مبلغی نیاز دارد که در حساب خانواده موجود نیست.
در نگاه اول، مشکل فقط هزینه تعمیر خودرو است. اما اگر پول فراهم نشود، ماجرا همینجا تمام نمیشود.
چند روز کار متوقف میشود.
درآمد خانواده کاهش پیدا میکند.
قسط خانه یا اجاره عقب میافتد.
هزینههای روزمره از طریق قرضهای کوچک از اطرافیان تأمین میشود.
ممکن است خانواده برای جبران هزینهها مجبور شود دارایی ضروری دیگری را بفروشد.
یک مشکل محدود، کمکم تبدیل به چند مشکل میشود.
اما اگر همان مبلغ اولیه در زمان مناسب و با شرایط قابل بازپرداخت در اختیار خانواده قرار گیرد، ممکن است خودرو تعمیر شود، فرد دوباره سر کار برگردد و اساساً بخش بزرگی از بحران بعدی شکل نگیرد.
گاهی ارزش قرضالحسنه در همین است: جلوگیری از بزرگ شدن یک مشکل کوچک.
قرضالحسنه فقط پرداخت پول نیست
وقتی درباره قرضالحسنه صحبت میشود، طبیعی است که ذهن ابتدا به مبلغ و تعداد اقساط برود.
اما اثر واقعی آن بسیار فراتر از این دو عدد است.
فرض کنید خانوادهای برای تکمیل ودیعه خانه به مبلغی نیاز دارد.
اگر این مبلغ فراهم نشود، شاید مجبور شود خانهای نامناسبتر اجاره کند، محل زندگی خود را تغییر دهد یا هزینه ماهانه بسیار بیشتری برای اجاره بپردازد.
یک قرض محدود ممکن است فقط «پول پیش خانه» به نظر برسد، اما در عمل میتواند به معنای حفظ آرامش خانواده، ماندن فرزندان در مدرسه فعلی، حفظ ارتباط با محل کار و جلوگیری از چند هزینه اضافی دیگر باشد.
عدد قرض یک چیز است؛ اثری که آن عدد در زندگی ایجاد میکند چیز دیگری.
گاهی یک قرض، ابزار کار میشود
یکی از مؤثرترین انواع قرضالحسنه، قرضی است که به فرد کمک میکند توان درآمدزایی خود را حفظ یا تقویت کند.
مثلاً فردی که خیاط است ممکن است برای خرید یا تعمیر چرخ خیاطی به سرمایه نیاز داشته باشد.
یک تعمیرکار ممکن است به ابزار جدید نیاز پیدا کند.
یک کشاورز ممکن است برای خرید بخشی از نهادههای ضروری در ابتدای فصل دچار کمبود نقدینگی شود.
یک فروشنده کوچک ممکن است برای تهیه دوباره کالا به مبلغ محدودی نیاز داشته باشد.
در این موارد، قرض فقط یک هزینه را تأمین نمیکند؛ ممکن است وسیله ادامه کار را فراهم کند.
تفاوت مهم همینجاست.
گاهی مبلغی که امروز قرض داده میشود، چند ماه بعد از محل درآمد حاصل از همان ابزار یا فعالیت بازپرداخت میشود.
یعنی قرض به جای اینکه صرفاً یک مشکل را موقتاً پنهان کند، به فرد امکان میدهد خودش دوباره روی پای خود بایستد.
هزینه درمان؛ جایی که زمان اهمیت دارد
در بعضی نیازها، تأخیر خودش هزینه ایجاد میکند.
درمان یکی از روشنترین نمونههاست.
فرض کنید پزشکی انجام یک آزمایش، درمان دندان، جراحی یا تهیه وسیله پزشکی خاصی را ضروری تشخیص داده است.
خانواده ممکن است اصل هزینه را بتواند طی چند ماه تأمین کند، اما درمان به همان چند ماه فرصت ندارد.
در چنین شرایطی، دسترسی سریع به قرضالحسنه میتواند فاصله میان «توان پرداخت در آینده» و «نیاز فوری امروز» را پُر کند.
این ویژگی قرضالحسنه کمتر دیده میشود.
قرض همیشه برای کسی نیست که هیچ پولی ندارد؛ گاهی برای کسی است که زمان پرداخت درآمدش با زمان نیازش هماهنگ نیست.
زندگی هم متأسفانه عادت ندارد قبل از خراب کردن دندان، موتور، یخچال یا حساب بانکی، تقویم مالی خانواده را بررسی کند.
حفظ آبرو، بخشی از کمک است
یکی از مهمترین آثار قرضالحسنه، حفظ استقلال و کرامت فرد است.
بسیاری از مردم در شرایط دشوار مالی حاضر نیستند کمک بلاعوض دریافت کنند.
نه از سر غرور بیجا، بلکه چون میدانند مشکل آنها موقتی است و میخواهند پس از عبور از بحران، مبلغ را بازگردانند.
قرضالحسنه این امکان را فراهم میکند.
فرد میداند مالی را برای مدتی دریافت کرده، از آن برای عبور از یک مشکل استفاده کرده و سپس آن را بازمیگرداند تا شاید همان سرمایه به نفر دیگری کمک کند.
این رابطه، در صورت اجرای درست، میتواند محترمانهتر از کمکهایی باشد که فرد را در موقعیت تحقیر یا وابستگی قرار میدهد.
البته خود قرضالحسنه هم اگر همراه با منت، تحقیر یا بازگو کردن مشکلات مالی افراد باشد، بخش مهمی از فلسفه اخلاقی خود را از دست میدهد.
کمک واقعی فقط مشکل حساب بانکی را حل نمیکند؛ حرمت صاحب حساب را هم نگه میدارد.
یک مثال ساده
فرض کنیم خانوادهای برای خرید تجهیزات ضروری یک کار خانگی به ۳۰ میلیون تومان نیاز دارد.
بدون این سرمایه، فعالیت متوقف میشود و خانواده بخشی از درآمد خود را از دست میدهد.
اگر قرضالحسنهای با بازپرداخت متناسب در اختیار آن خانواده قرار گیرد، ممکن است تجهیزات خریداری شود و فعالیت دوباره آغاز شود.
حالا اتفاق مهم چیست؟
خانواده فقط ۳۰ میلیون تومان دریافت نکرده است.
توانسته منبع درآمد خود را حفظ کند.
هزینههای جاری خانه را از درآمد خودش بپردازد.
از گرفتن قرضهای متعدد دیگر جلوگیری کند.
و در نهایت اصل مبلغ را به صندوق بازگرداند.
پس اثر واقعی این قرض را نمیتوان فقط با عدد ۳۰ میلیون اندازه گرفت.
ممکن است همان مبلغ مانع ایجاد دهها میلیون تومان خسارت و بدهی بعدی شده باشد.
چرا «زمان پرداخت» گاهی از «مبلغ پرداخت» مهمتر است؟
فرض کنیم فردی یک ماه دیگر حقوق، درآمد فصلی یا طلب خود را دریافت میکند، اما امروز باید هزینه ضروری خانه را بپردازد.
اگر پول یک ماه دیرتر برسد، شاید دیگر ارزش اولیه را نداشته باشد.
در مسائل مالی، زمان بخشی از راهحل است.
کمک صد میلیون تومانی که پس از تمام شدن بحران برسد ممکن است کمتر از قرض بیست میلیون تومانی که دقیقاً در لحظه مناسب پرداخت شده، اثر داشته باشد.
برای همین صندوقهای قرضالحسنهای که بتوانند نیازهای واقعی را درست تشخیص دهند و در موارد ضروری فرآیند تصمیمگیری منطقی و سریع داشته باشند، میتوانند نقش بسیار مؤثرتری ایفا کنند.
قرض کوچک همیشه کوچک نیست
عددها گاهی ما را فریب میدهند.
ممکن است مبلغ یک قرض در مقایسه با هزینه یک خانه، خودرو یا سرمایه یک شرکت بسیار کوچک باشد؛ اما برای خانوادهای که همان مبلغ حلقه مفقوده زندگی اوست، ارزش آن بسیار بیشتر است.
پنج میلیون تومان ممکن است هزینه بخشی از درمان باشد.
ده میلیون تومان ممکن است یک وسیله کار را دوباره فعال کند.
بیست میلیون تومان ممکن است کسری ودیعه یک خانه را جبران کند.
چند ده میلیون تومان ممکن است امکان شروع یک فعالیت کوچک اقتصادی را فراهم کند.
نمیتوان اثر اجتماعی یک قرض را فقط بر اساس اندازه مبلغ قضاوت کرد.
گاهی یک قرض کوچک دقیقاً همان قطعه کوچکی است که اگر در جای درست قرار گیرد، کل سازوکار زندگی دوباره حرکت میکند.
اما هر مشکلی را نباید با قرض حل کرد
اینجا باید یک مرز مهم را جدی گرفت.
قرضالحسنه ابزار مفیدی است، اما نسخه همه مشکلات نیست.
اگر خانوادهای اساساً درآمد کافی برای هزینههای ضروری ندارد و هیچ مسیر مشخصی برای بازپرداخت قرض وجود ندارد، اضافه کردن بدهی جدید ممکن است وضعیت را بدتر کند.
در چنین شرایطی، کمک بلاعوض، حمایت معیشتی، ایجاد فرصت شغلی یا شیوههای دیگر حمایت شاید مناسبتر باشد.
هدف نباید این باشد که به هر متقاضی به هر قیمتی قرض داده شود.
هدف باید حل مسئله باشد.
گاهی قرض بهترین راه است و گاهی دقیقاً راه اشتباه.
یک صندوق مسئول باید این تفاوت را بفهمد.
قرضالحسنه خوب، باید قابل بازپرداخت باشد
کمک واقعی نباید انسان را امروز از یک فشار نجات دهد و ماه بعد زیر فشار دیگری بگذارد.
بنابراین مبلغ قسط، دوره بازپرداخت و توان مالی فرد اهمیت زیادی دارد.
اگر خانواده بتواند ماهانه دو میلیون تومان بدون آسیب به هزینههای ضروری زندگی بازپرداخت کند، تحمیل قسط پنج میلیون تومانی فقط صورت مسئله را تغییر میدهد.
قرضالحسنه زمانی اثر مثبت خود را حفظ میکند که بازپرداخت آن واقعبینانه باشد.
در غیر این صورت، وامی که قرار بود گره باز کند ممکن است خودش تبدیل به گره تازهای شود.
وقتی یک قرض بازمیگردد، داستان تمام نمیشود
یکی از زیباترین ویژگیهای قرضالحسنه همین است.
فرض کنیم فردی مبلغی دریافت میکند، مشکلش را حل میکند و طی چند ماه آن را بازمیگرداند.
سرمایه از بین نرفته است.
همان مبلغ میتواند دوباره در اختیار خانواده دیگری قرار گیرد.
بعد از بازپرداخت دوم، ممکن است به شخص سوم برسد.
یعنی یک سرمایه میتواند در طول زمان چندین بار به زندگی افراد مختلف وارد شود.
امروز هزینه درمان کسی را تأمین کند.
فردا ابزار کار دیگری شود.
ماههای بعد بخشی از هزینه ازدواج جوانی را پوشش دهد.
و دوباره بازگردد.
از این زاویه، قرضالحسنه فقط کمک به یک نفر نیست؛ اگر درست مدیریت شود، یک چرخه مستمر گرهگشایی است.
یک قرض کوچک چه چیزهایی را میتواند حفظ کند؟
گاهی اثر قرض در چیزهایی دیده میشود که هیچوقت در گزارش مالی صندوق ثبت نمیشوند.
ممکن است باعث شود خانواده مجبور به فروش وسیله ضروری خانه نشود.
ممکن است اجازه دهد کودک خانواده مدرسه خود را عوض نکند.
ممکن است جلوی تعطیل شدن یک کسبوکار کوچک را بگیرد.
ممکن است درمان بیماری به تأخیر نیفتد.
ممکن است آرامش چند ماهه یک خانواده حفظ شود.
ممکن است فرد به جای مراجعه به قرضهای سنگین و پرهزینه، راهی محترمانهتر برای عبور از بحران داشته باشد.
در حسابداری فقط «اصل قرض» و «بازپرداخت» دیده میشود.
اما زندگی انسانها با دو ستون بدهکار و بستانکار قابل توضیح نیست.
جمعبندی
یک قرض کوچک همیشه فقط یک مبلغ کوچک نیست.
گاهی درست در لحظهای پرداخت میشود که میتواند جلوی بزرگ شدن یک بحران را بگیرد.
میتواند وسیله کار را دوباره فعال کند، هزینه درمان را به موقع تأمین کند، کسری ودیعه خانه را جبران کند یا خانوادهای را از وارد شدن به زنجیره بدهیهای متعدد نجات دهد.
قرضالحسنه زمانی بیشترین اثر را دارد که سه چیز در کنار هم قرار گیرد:
نیاز واقعی، پرداخت بهموقع و بازپرداخت متناسب با توان فرد.
اگر این سه اصل رعایت شود، یک سرمایه محدود میتواند اثری بسیار بزرگتر از اندازه خود ایجاد کند.
در نهایت، ارزش قرضالحسنه را نباید فقط با این سؤال سنجید که «چقدر پول پرداخت شد؟»
سؤال مهمتر این است:
این پول، در زندگی یک انسان چه چیزی را حفظ کرد یا دوباره به حرکت انداخت؟
گاهی پاسخ، یک شغل است.
گاهی یک خانه.
گاهی درمان یک بیمار.
گاهی آرامش یک خانواده.
و گاهی فقط فرصتی کوتاه برای اینکه کسی بتواند دوباره روی پای خودش بایستد.
همین فرصت کوتاه، برای بعضی آدمها میتواند آغاز یک مسیر کاملاً تازه باشد.